春天来了 钢价欲涨
导读: 据周价格预测模型数据测算,下周(2012.2.6-2.10)国内钢材市场价格将小幅盘整,长材市场将小幅回调,而板材市场价格将稳中小幅拉涨。兰格钢铁价格综合指数预计在168点附近波动,钢材均价在4360元左右(详见图1),平均波动幅度30元左右。
2012年第5周(1.30-2.3)钢铁(LGMI)综合价格指数达到168.6点,周环比上升0.52%,较去年同期下降11.93%。其中,LGMI长材价格指数为190.6点,周环比上升0.46%,较去年同期下降12.12%;LGMI板材价格指数为142点,周环比上升0.63%,比去年同期下降11.64%。
从钢铁价格指数可以看出,2012年第5周(1.30-2.3)国内钢市整体呈小幅拉涨的局面,长材和板材品种均小幅拉涨,其中高线和螺纹钢拉涨幅度略大,热卷和中厚板拉涨幅度较大,冷板和镀锌板稳中略有上涨。从区域来看,华北地区拉涨幅度最大,华南、华东、西北、华中地区略有上涨,东北和西南地区略有下滑。
2012年第5周(1.30-2.3)国内钢材(长材和板材)市场的全国平均价格为4384元(吨价,下同),较节前(4360元)涨24元,较2011年12月底(4407元)跌23元。
据周价格预测模型数据测算,下周(2012.2.6-2.10)国内钢材市场价格将小幅盘整,长材市场将小幅回调,而板材市场价格将稳中小幅拉涨。钢铁价格综合指数预计在168点附近波动,钢材均价在4360元左右(详见图1),平均波动幅度30元左右。
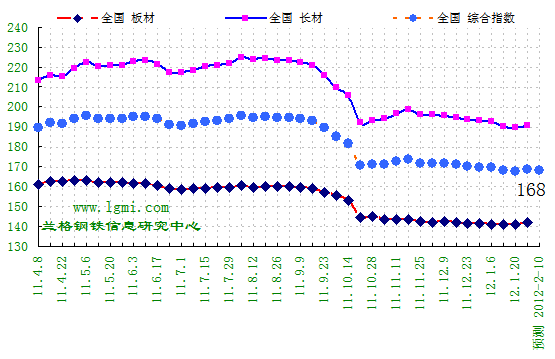
图1 兰格钢铁价格指数变化趋势图
1、 全国主要钢材品种市场价格小幅拉涨
据兰格钢铁信息研究中心市场监测显示,截止2012年2月3日,国内10大重点城市12种主要钢材品种价格小幅拉涨。其中:Φ6.5mm高线均价为4275元,比节前涨15元;Φ25mm二级螺纹钢均价4249元,比节前涨23元;Φ25mm三级螺纹钢均价4363元,比节前涨11元;5.5mm热轧卷板平均价格4246元,比节前涨23元;1.0mm冷轧板卷平均价格5218元,比节前涨7元;20mm中板价格4213元,比节前涨36元。
据兰格钢铁信息研究中心市场监测的部分地区17类32个规格品种的价格数据显示:2012年第5周(1.30-2.3)主要钢材品种市场价格波动调整,与节前相比,上涨数目有所增加,持平数目有所减少,下跌品种略有增加。其中有13个品种上涨,比节前增加8种;11种持平,比节前减少9种;8个品种下跌,比节前增加1种(详见表1)。国内钢铁原料市场价格涨跌不一,废钢和焦炭市场价格维持稳定,铁矿石市场价格上涨20元,钢坯市场价格下跌60元。
表1 部分地区17类32个规格品种2012年第5周(2012.1.30-2.3)市场价格涨跌情况
2、主导钢厂长材和板材出厂价格调整不一
小钢厂(中天、裕丰等)长材品种出厂价格调整不一;而大钢厂对长材品种出厂价格调整以稳为主,对板材品种出厂价格并不统一。本周有河钢、沙钢、包钢、莱钢、永钢、南钢、水钢、柳钢、韶钢、涟钢、萍钢和湘钢等主导钢厂出台主要钢材品种出厂价格政策。
长材品种:
1月31日,河钢2月上旬对唐宣承高线指导价不动为4120元,螺纹钢不动为4030元,盘螺不动为4120元;对邯钢高线不动为4170元,螺纹钢理计不动为4050元,盘螺不动为4270元;31日,山钢2月上旬螺纹钢指导价不动为4500元。
2月1日,沙钢2月上旬螺纹钢不动为4380元,高线不动为4400元,盘螺不动为4500元,普热卷上调40元为4300元,SPHC卷上调40元为4380元,中板不动为4270元。
2月1日,包钢1月下半月线材结算价不动为4150元,螺纹钢不动为4150元,盘螺不动为4320元。
2月1日,莱钢小H型钢不动为4250元,大H型钢不动为4540元,工字钢不动为4200元,槽钢不动为4200元。
2月1日,永钢2月上旬螺纹钢不动,高线不动,盘螺不动。
2月1日,中天2月上旬高线不动,螺纹钢不动,盘螺不动。
2月1日,南钢线材不动,螺纹钢不动。
2月1日,水钢2月下旬螺纹钢上调20元,线材下调30元,盘螺下调30元。
2月2日,裕丰螺纹钢下调30元,高线不动。
板材品种:
1月30日,柳钢热卷上调20元,中厚板上调60元,冷卷上调20元。
1月30日,韶钢普中板上调50元,低合金板上调50元,优碳板上调50元,船板上调50元。
2月1日,国丰1月SPHC热卷结算价下调30元。
2月1日,涟钢2月上半月热卷不动,冷卷下调50元,轧硬卷不动。
2月2日,萍钢2月上半月普中板上调50元,低合金板上调50元。
2月2日,湘钢2月上半月普中板上调50元,低合金板上调50元,船板上调50元。
目前主流品种市场价格小幅拉涨,使得2012年第5周(1.30-2.3)市场价与出厂价倒挂的品种基本维持稳定,有12个钢材品种出厂价高于市场价(详见表2),与节前持平,由于市场价格小幅拉涨,钢厂出厂价格调整不一,使得倒挂幅度略有缩小;同时有不锈钢热平、不锈钢冷卷、中厚板、冷轧、镀锌板、彩涂板、钢坯和焦炭市场价低于成本价。
表2 部分地区17类32个规格品种2012年第5周(1.30-2.3)实际价格与主要钢厂出厂价比较
单位:元∕吨
品种名称代表品规格主要销售市场市场价格主要钢厂出厂价差额百分比(%)
| 品种名称 | 代表品规格 | 主要销售市场 | 市场价格 | 主要钢厂出厂价 | 差额 | 百分比(%) |
| 14.1不锈钢热平 | 4 mm | 无锡 | 18500 | 20700 | -2200 | -11.89 |
| 14.1不锈钢冷卷 | 0.8 mm | 无锡(太钢 | 20400 | 21700 | -1300 | -6.37 |
| 15.1 碳结钢 | 45# 20mm | 华北(凌钢) | 4350 | 5050 | -700 | -16.09 |
| 8. 冷轧板卷 | 1.0mm | 天津(首钢 | 4800 | 5260 | -460 | -9.58 |
| 15.2 合结钢 | 40Cr 20mm | 华北(首钢) | 4650 | 5000 | -350 | -7.53 |
| 16. 镀锌板 | 1 mm | 京津 | 4850 | 5200 | -350 | -7.22 |
| 17. 彩涂板 | 0.47mm | 京津 | 5550 | 5700 | -150 | -2.7 |
| 4.2 钢坯 | 低合金150方坯 | 唐山 | 3780 | 3840 | -60 | -1.59 |
| 9.1 普碳中板 | 16-20 | 天津 | 4060 | 4100 | -40 | -0.99 |
| 9.2 低合金中板 | 16-20 | 天津 | 4260 | 4300 | -40 | -0.94 |
| 7.2 热卷 | 5.5mm | 天津(首) | 4120 | 4154 | -34 | -0.83 |
| 2. 焦炭 | 二级冶金焦 | 山西 | 1740 | 1750 | -10 | -0.57 |
3、预计2012年第6周(2012.2.6-2.10)主流钢材品种价格将小幅盘整
目前钢材市场主流品种价格小幅拉涨,社会整体库存快速上升,同时春节假期刚刚结束,部分贸易商依然在放假之中,市场成交逐渐清淡,但国内钢铁市场依然处于需求淡季之中,因此下周钢材市场将维持小幅盘整的局面,同时可能继续出现不同地区和不同品种的拉涨现象。
全国钢材社会库存快速上升
节后全国钢材社会库存快速上升,其中建材库存上升速度急剧加快,板材库存上升速度明显加快。据兰格钢铁信息研究中心市场监测显示:2月3日,全国钢材社会库存量为1697.66万吨,比节前上升264.03万吨。其中线材库存、螺纹钢库存、盘螺库存上升速度急剧加快;热轧卷板库存、冷轧库存、中厚板库存上升速度明显加快。
从分品种来看:全国线材社会库存量为154.71万吨,比节前上升27.16%,较节前的上升速度急剧加快15.67个百分点;螺纹钢社会库存量为694.42万吨,比节前上升27.76%;盘螺社会库存量为55.53万吨,比节前上升86.10%;热轧卷板社会库存量为473.72万吨,比节前上升6.61%;冷轧卷板社会库存量为156.24万吨,比节前上升4.97%;中厚板社会库存量为163.03万吨,比节前上升12.13%。
钢材期货市场小幅震荡
2012年第5周(1.30-2.3)是春节长假后的第一周,期钢价格延续小幅震荡的走势,本周周结算价上涨9点,但跟节前一周的表现相比差强人意,红包效应并没有延续至节后,市场的人气低迷。
从1205主力合约持仓来看,目前持仓52.85万手,增仓92080手,1210合约也需要逐步关注,目前持仓57192手,增10372手,两者的合约持仓总手数相加还不到60万手,但凡前期出现行情的阶段,持仓手数一般都会高于80万手,目前的持仓不支持目前行情的启动。
从日线图上来看,春节前的红包效应,使得价格延续前面逐步抬升的局面,下方的周期性底部支撑性较为明显,但上方4350-4400给予价格较大的压制,目前价格还处于一个渐进扩张的三角区间里,价格也攀升至三角区间上沿,加之上方横线的阻力,价格上行开始变的困难,但可以看到,下方各个均线发散状况良好,相应给予走势较强的支撑,价格也很难短期出现较大跌幅的局面,市场目前难于出现明确方向,还需谨慎对待。
从周线图上可以看出,周线形成的阳线明显长度优于阴线,从上行轨道划线判断,价格还是走入一个相对良性的区间里,但也有隐患,可以看到,上行区间的上沿对价格构成了较强的压制,而前期底部缓慢攀升所形成的周期底部横向发展部分不够,蓄势力度不够,也难于让价格一蹴而就的上行,随着节后,资金再度流入市场,势必会在一些关键点位引发多空较大的博弈,但目前从图形上看,中线的上行通道并未破坏,但上行乏力,下落空间有限。
国内钢材市场将小幅盘整
从市场调查来看,预计下周(2012.2.6-2.10)国内长材市场价格将小幅回调,板材市场价格将小幅拉涨;原材料市场价格将涨跌互现,其中焦炭和钢坯市场价格将维持稳定,铁矿石市场价格将小幅上涨,废钢市场价格将小幅下跌(详见表3)。
表3 2012年第6周(2012.2.6-2.10)部分地区17类32个规格品种市场价格预测
单位:元∕吨
品种名称代表品规格主要销售市场实际价格预测价格预测价格涨跌
| 品种名称 | 代表品规格 | 主要销售市场 | 实际价格 | 预测价格 | 预测价格涨跌 | |
| 12年03周 | 12年05周 | 12年06周 | ||||
| 5. 高线 | 6.5 mm | 北京 | 4070 | 4160 | 4100 | ↓60 |
| 3. 废钢 | 重废≥6mm | 上海 | 3380 | 3380 | 3330 | ↓50 |
| 6.2 三级螺纹钢 | 25 mm | 北京 | 4150 | 4200 | 4150 | ↓50 |
| 6.1 二级螺纹钢 | 25 mm | 北京 | 4120 | 4180 | 4150 | ↓30 |
| 2. 焦炭 | 二级冶金焦 | 山西 | 1740 | 1740 | 1740 | → |
| 4.1 钢坯 | 普碳150方坯 | 唐山 | 3720 | 3660 | 3660 | → |
| 4.2 钢坯 | 低合金150方坯 | 唐山 | 3840 | 3780 | 3780 | → |
| 7.1 热卷 | 5.5mm | 上海 | 4220 | 4270 | 4270 | → |
| 8. 冷轧板卷 | 1.0mm | 天津 | 4780 | 4800 | 4800 | → |
| 9.1 普碳中板 | 16-20 | 天津 | 4000 | 4060 | 4060 | → |
| 9.2 低合金中板 | 16-20 | 天津 | 4200 | 4260 | 4260 | → |
| 9.3 品种板 | 16-20 | 天津 | 4580 | 4630 | 4630 | → |
| 10.1 窄带 | 145mm | 唐山、天津 | 3920 | 3880 | 3880 | → |
| 10.2 窄带 | 355mm | 唐山、天津 | 3970 | 3910 | 3910 | → |
| 10.3 中宽带 | 520mm | 唐山、天津 | 3990 | 3930 | 3930 | → |
| 11.1 焊管 | 4寸(3.75) | 北京 | 4300 | 4280 | 4280 | → |
| 11.2 焊管 | 4寸(3.75) | 天津 | 4230 | 4210 | 4210 | → |
| 11.3 焊管 | 4寸(3.75) | 唐山 | 4130 | 4120 | 4120 | → |
| 12.1 无缝管 | 108*4.5 | 上海 | 4950 | 4950 | 4950 | → |
| 12.2 无缝管 | 108*4.5 | 天津 | 4900 | 4900 | 4900 | → |
| 12.3 无缝管 | 108*4.5 | 聊城 | 4850 | 4850 | 4850 | → |
| 13.1 工字钢 | 25# | 北京 | 4350 | 4350 | 4350 | → |
| 13.2 角钢 | 5# | 北京 | 4300 | 4300 | 4300 | → |
| 13.3 槽钢 | 25# | 北京 | 4370 | 4370 | 4370 | → |
| 14.1不锈钢冷卷 | 0.8 mm | 无锡 | 20100 | 20400 | 20400 | → |
| 14.1不锈钢热平 | 4 mm | 无锡 | 18200 | 18500 | 18500 | → |
| 15.1 碳结钢 | 45# 20mm | 华北 | 4300 | 4350 | 4350 | → |
| 15.2 合结钢 | 40Cr 20mm | 华北 | 4650 | 4650 | 4650 | → |
| 16. 镀锌板 | 1 mm | 京津 | 4850 | 4850 | 4850 | → |
| 1. 铁矿石 | 66%酸粉干基 | 河北 | 1200 | 1220 | 1230 | ↑10 |
| 7.2 热卷 | 5.5mm | 天津 | 4100 | 4120 | 4150 | ↑30 |
| 17. 彩涂板 | 0.47mm | 京津 | 5550 | 5550 | 5600 | ↑50 |
4、关注近期影响钢材价格的因素
宏观经济:
2012年1月份中国制造业PMI为50.5%
2012年1月份,中国物流与采购联合会、国家统计局服务业调查中心发布的中国制造业采购经理指数(PMI)为50.5%,比上月回升0.2个百分点。
从11个分项指数来看,同上月相比,生产指数、新订单指数、购进价格指数、原材料库存指数上升,其余各指数下降。其中,购进价格指数、原材料库存指数上升幅度较大,超过1个百分点;积压订单指数、产成品库存指数、进口指数下降明显,降幅超过2个百分点。
本月20个行业中,饮料制造业及食品制造业等9个行业高于50%;金属制品业、黑色金属冶炼及压延加工业等11个行业低于50%。分区域来看,中、西部高于50%;东部低于50%。从产品类型看,生活消费品类企业高于50%;原材料与能源、中间品和生产用制成品类企业低于50%。
央行外汇资产连降三月
据央行统计数据显示,2011年12月末,货币当局外汇资产余额为23.239万亿元人民币,较上月下降310.6亿元。这是自2011年10月以来,货币当局外汇资产连续第三个月出现下降。此前,2011年10月,央行外汇资产曾减少893.25亿元;11月曾减少260.8亿元。同时,央行此前公布的数据显示,2011年12月末,金融机构外汇占款为25.359万亿元人民币。据此计算,去年12月外汇占款下降约1003.3亿元人民币,也为连续第三个月下降。2011年10月与11月,金融机构外汇占款分别出现248亿元与279亿元的净减少。
原料供应:
日照港岚山港区30万吨级矿石码头工程获批
2011年12月31日,国家发改委核准了日照港岚山港区30万吨级矿石码头工程。该工程将建设1个30万吨级铁矿石接卸泊位及相应配套设施,设计年通过能力2240万吨,泊位长450米。待条件具备后,国家发改委将会同有关部门再行研究实施40万吨泊位扩建工程。
行业动态:
2011年全球粗钢产量增长6.8%至15.3亿吨
据国际钢协统计,2011年12月份全球64个主要产钢国和地区粗钢产量为1.17亿吨,同比增长1.7%。12月份全球粗钢日均产量为377.6万吨,环比下降1.8%,创2011年最低水平。
2011年,全球64个主要产钢国家和地区粗钢总产量为14.9亿吨,同比增长6.8%。2011年欧盟27国粗钢产量为1.77亿吨,同比增长2.8%;独联体产量为1.12亿吨,同比增长4.0%;北美产量为1.19亿吨,同比增长6.8%;南美产量为4836万吨,同比增长10.2%;非洲产量为1397万吨,同比下降14.1%;中东产量为2033万吨,同比增长7.1%;亚洲产量为9.54亿吨,同比增长7.9%。国际钢协估算2011年全球的粗钢产量为15.27亿吨,同比增长6.8%,再创历史新高。
2011年中国粗钢产量为6.955亿吨,同比增长8.9%,占全球粗钢总产量的比例为45.5%,2010年为44.7%。日本为第二产钢国,产量为1.076亿吨,同比下降1.8%。第三产钢国为美国,产量为8620万吨,同比增长7.1%。
云南省炼铁和焦炭等63企业落后产能全部淘汰
云南省工信委29日发布公告,列入《2011年云南省淘汰落后产能公告名单》的11个行业、63户企业、102条生产线(装置)、516.51万吨和8.05万千瓦落后产能,已于2011年12月31日前全部淘汰,云南省全面完成去年国家下达的淘汰落后产能目标任务。
其中,焦炭行业共淘汰落后产能180万吨,位居全省各行业之首;炼铁行业共淘汰落后产能168万吨,居全省淘汰落后产能行业第二位。此外,炼钢行业淘汰35万吨落后产能、铁合金6.15万吨。
中钢协:1月上旬粗钢产量小幅回升
据中钢协统计,1月上旬重点企业粗钢日产量150.9万吨,环比增3.7%;据此测算,1月上旬全国粗钢日均产量169.06万吨,环比2011年12月下旬增长6.41万吨,环比增长3.94%。
上期所螺纹期货3日收盘上涨主力合约涨0.63%
上期所螺纹钢主力1205合约3日早盘以4,318元/吨开盘,随后价格震荡中逐步拉高,涨至全天最高4,332元/吨并以此价格收盘,较上一交易日(2日)结算价涨27元/吨,成交量260,168,持仓量527,582手,减17,118手。
下游需求:
2011年房地产贷款同比少增7704亿元
据人民银行初步统计,2011年12月末,全部金融机构人民币各项贷款余额54.79万亿元,同比增长15.8%,全年累计增加7.47万亿元。12月末,地产开发贷款余额7680亿元,同比下降7.9%。房产开发贷款余额2.72万亿元,同比增长17.1%,比上年末低5.9个百分点。
12月末,保障性住房开发贷款余额3499亿元,全年累计增加1751亿元,占同期房产开发贷款增量的50.1%,比年初水平提高31.7个百分点。12月末,主要金融机构及农村合作金融机构、城市信用社、外资银行人民币房地产贷款余额10.73万亿元,同比增长13.9%,比上年末回落13.5个百分点;全年累计增加1.26万亿元,同比少增7704亿元,全年增量占同期各项贷款增量的17.5%,比上年水平低9.4个百分点。
2011年我国新承接船舶订单量同比大幅下降
据发改委最新公布数据,2011年,全国造船完工量7665万载重吨,同比增长16.9%;新承接船舶订单3622万载重吨,同比下降51.9%;截至12月底,手持船舶订单14991万载重吨,同比下降23.5%。按载重吨计,三大指标分别占世界市场份额的45.1%、52.2%、43.3%。(兰格)
